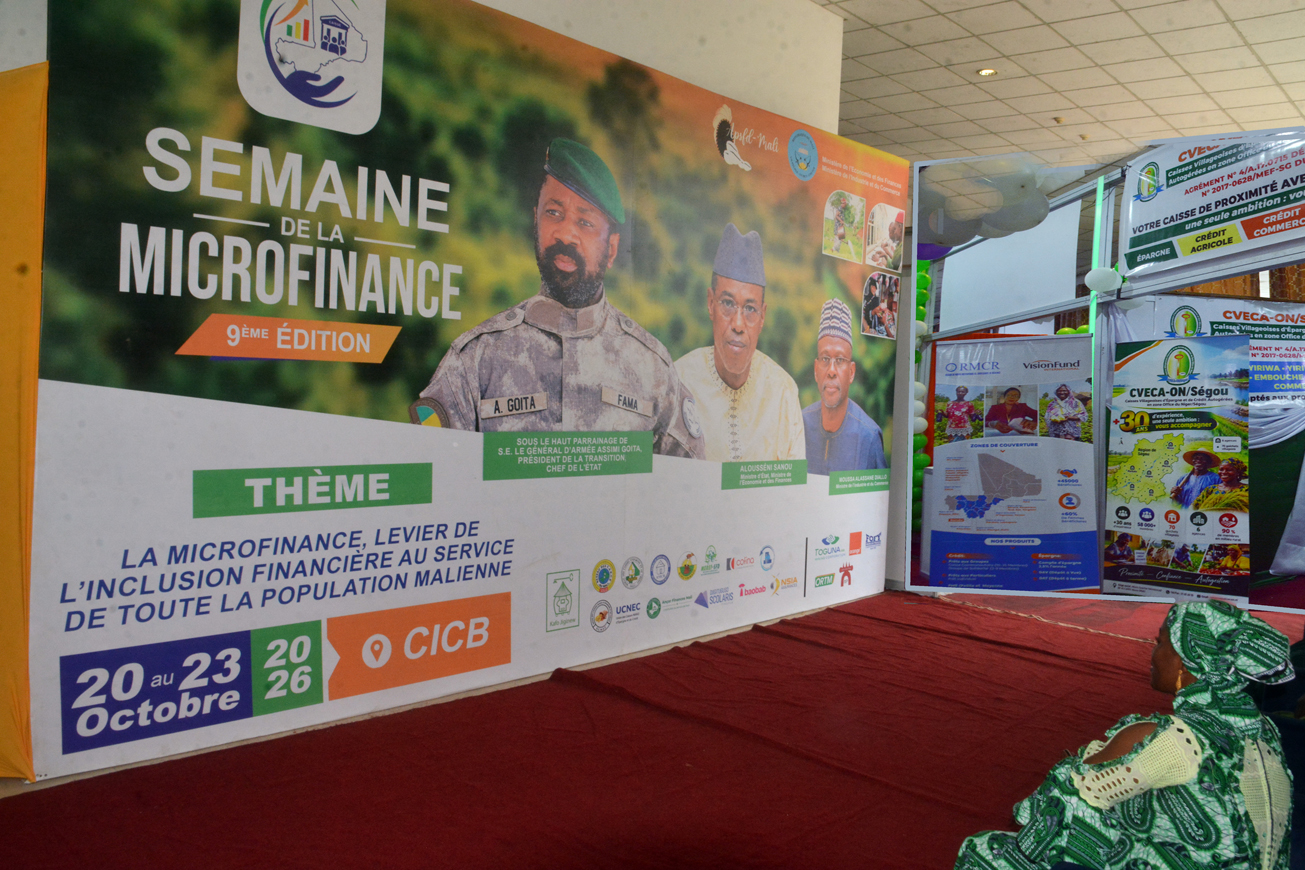
Ouverte le 20 octobre au CICB, la 9ème Semaine de la Microfinance se poursuit jusqu’au 23. Derrière les chiffres se pose la question concrète du financement d’une boutique, d’une campagne agricole ou d’un petit atelier lorsque les banques classiques restent difficiles d’accès.
Kafa Traoré, Directeur général de Nyeta Musow Mopti, résume l’ambition du secteur en affirmant que « toute personne qui a une bonne idée peut se faire financer ». Dans la pratique, l’idée doit aussi devenir un projet viable, capable de supporter les échéances, le coût du crédit et les garanties demandées.
Le secteur pèse déjà dans l’économie. Fin 2025, le Mali comptait 116 systèmes financiers décentralisés et environ 1,6 million de clients. Les dépôts avaient atteint 184,4 milliards de francs CFA, en hausse de 11,7% sur un an, tandis que l’encours des crédits s’était établi à 209,9 milliards, en progression de 2,4%, selon les données présentées par l’APSFD-Mali. Les créances en souffrance avaient reculé de 13,7%, à 13,2 milliards. En 2025, plus de 40 000 nouveaux membres avaient rejoint ces institutions financières.
Cette évolution révèle un contraste. L’épargne augmente près de cinq fois plus vite que le crédit. L’écart ne signifie pas que l’argent reste immobile, puisque les institutions utilisent aussi des ressources de refinancement. Cet écart invite à examiner comment les institutions de microfinance peuvent transformer davantage de ressources en crédits productifs sans se fragiliser.
Des produits adaptés aux activités
Le panel du 21 octobre devait précisément examiner le financement de l’agriculture, des PME-PMI et du secteur informel. Pour un producteur, un crédit utile doit suivre le calendrier de la campagne. Pour une commerçante, les remboursements doivent rester compatibles avec des recettes souvent irrégulières.
Aïssata Dicko Diallo, Directrice générale de Nyogondèmè Soba, souhaite que la rencontre permette de « trouver des solutions » et des « produits adaptés » avec les clients. Cette écoute peut aider à éviter des offres standardisées, mal ajustées aux revenus ruraux ou aux petites activités.
Les discussions du 22 octobre porteront sur la continuité des services dans les zones d’insécurité et sur la digitalisation. Les opérations mobiles peuvent réduire les déplacements et les coûts, mais nécessitent réseau, sécurité informatique et accompagnement des usagers.
La feuille de route attendue devra répondre aux questions de refinancement, de garanties et de tarification. Son utilité se vérifiera dans la capacité des institutions à rendre le crédit plus accessible sans exposer l’épargne de leurs clients.