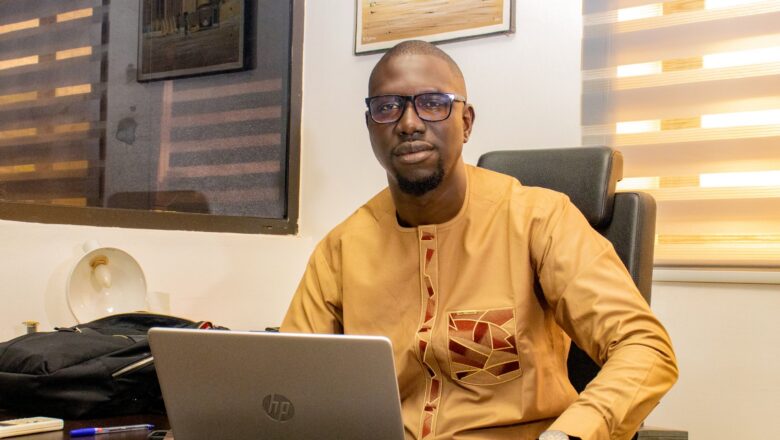
Depuis janvier 2026, le groupe de microfinance Baobab est détenu à 100 % par le groupe égyptien Beltone. Au Mali, où il est implanté depuis 2013, Baobab compte près de 100 000 clients, 352 salariés et un encours de crédit de près de 42 milliards de FCFA. Son directeur général, Mor Talla Diop Tine, explique ce que ce nouvel actionnariat change concrètement pour les commerçants, producteurs et entrepreneurs maliens, et détaille ses priorités pour les prochaines années.
Le groupe Baobab a été racheté par le groupe égyptien Beltone en Janvier 2026. En quoi cette opération doit permettre d’accélérer ?
Baobab est aujourd’hui un groupe panafricain, détenu à 100 % par un actionnaire égyptien, Beltone. Nous sommes présents dans sept pays : Mali, Burkina Faso, Sénégal, Côte d’Ivoire, Nigeria, République démocratique du Congo et Madagascar.
LA SUITE APRÈS LA PUBLICITÉ
Ce rapprochement représente une étape importante pour le développement de Baobab. Beltone est l’un des grands groupes de services financiers en Égypte, avec une expertise très diversifiée dans le financement des entreprises et des particuliers, la microfinance, la gestion d’actifs et les nouvelles technologies financières.
Ce qui est particulièrement intéressant pour nous, c’est que Beltone possède également une solide expérience dans des métiers très proches des nôtres. À travers sa filiale Cash for Microfinance, le groupe est notamment très présent en Haute-Égypte, une région largement rurale, où il accompagne de nombreux petits entrepreneurs, commerçants et artisans, ainsi que des activités liées à l’agriculture.
Il existe de vraies similitudes entre les besoins de financement de ces populations et ceux de nos clients au Mali. Les contextes économiques ne sont évidemment pas identiques, mais les défis sont souvent les mêmes : faciliter l’accès au crédit, accompagner les petites activités économiques et permettre aux entrepreneurs de développer leurs affaires.
Nous avons donc beaucoup à apprendre de l’expérience acquise par Beltone en Égypte, notamment dans le développement de produits adaptés à ces clientèles, l’utilisation des nouvelles technologies et l’amélioration de nos processus de crédit.
J’ai d’ailleurs eu l’occasion de me rendre au Caire avec les directeurs de nos autres filiales pour rencontrer les équipes de Beltone. Nous avons été particulièrement impressionnés par l’étendue de leurs activités, leur expertise et leur capacité d’innovation.
Pour Baobab Mali, c’est une formidable opportunité d’accélérer notre développement en nous appuyant sur les moyens financiers, les compétences et l’expérience de notre nouvel actionnaire egyptien.
Et cette complémentarité fonctionne dans les deux sens. Baobab apporte sa connaissance approfondie des marchés africains et des réalités locales. Nos équipes maliennes restent au cœur de notre activité et des décisions de crédit, car ce sont elles qui connaissent le mieux nos clients.
Notre ambition est de réunir le meilleur des deux groupes : l’expertise et la capacité d’innovation de Beltone, associées à la proximité et à la connaissance du terrain qui font la force de Baobab.
Treize ans après votre arrivée à Bamako, que pèse Baobab dans l’économie malienne ?
Lorsque nous avons ouvert notre première agence à Bamako, en septembre 2013, nous avons fait le pari du marché malien et de ses entrepreneurs. Le dynamisme des entrepreneurs maliens et leur capacité à toujours s’adapter aux défis économiques ont renforcé notre confiance dans ce marché et notre volonté d’y investir durablement.
Aujourd’hui, nous comptons 18 agences, dont neuf en dehors de Bamako, et nous servons près de 100 000 clients, parmi lesquels environ 36 000 emprunteurs. Notre portefeuille de crédits atteint près de 42 milliards de FCFA. Ces financements permettent à des commerçants, des entrepreneurs et des producteurs de renouveler leurs stocks, d’acquérir du matériel ou de développer leur activité.
En se développant, notre activité a également généré des recettes pour le pays. Par exemple, sur l’année 2025, la contribution de Baobab Mali aux recettes de l’État s’est élevée à 3,5 milliards de FCFA.
Ces résultats reposent sur une confiance réciproque : nous avons cru au potentiel de l’économie malienne, et les clients nous ont accordé leur confiance. C’est cette relation construite dans la durée qui nous permet de continuer à nous développer au Mali.
Votre développement s’est-il aussi traduit par plus d’emplois et de responsabilités pour les cadres maliens ?
Tout à fait, nous comptons aujourd’hui 352 collaborateurs. Nos équipes sont jeunes, avec une moyenne d’âge de 30 ans, et beaucoup nous ont rejoints directement à la sortie de l’université pour leur première expérience professionnelle.
Nous formons nos jeunes collaborateurs en interne et les accompagnons dans l’apprentissage du métier. Une gestionnaire de portefeuille, par exemple, suit les clients et leurs crédits. Elle apprend à comprendre une activité, à examiner un besoin de financement et à suivre les remboursements. Cette expérience du terrain peut ensuite lui permettre d’accéder à des responsabilités d’encadrement.
De nombreux chefs d’agence ont suivi ce parcours. Notre directeur administratif et financier actuel et notre responsable marketing actuels sont tous les deux entrés comme stagiaires en 2017. La promotion interne est centrale pour nous. Elle permet aux jeunes de construire une carrière et à l’institution de s’appuyer sur des responsables qui connaissent les clients et les réalités du pays.
Pour les petites activités, obtenir un crédit reste une préoccupation. Comment répondez-vous à leurs besoins ?
Nous partons du fonctionnement de l’activité. Un commerçant a besoin de financer ses achats et de faire tourner son stock. Un producteur agricole doit composer avec un calendrier de production et des revenus qui arrivent à certaines périodes. Le montant du crédit et ses échéances doivent tenir compte de ces différences.
Nous avons aussi développé des offres spécifiques. Le Crédit Muso, destiné aux femmes, propose des financements de 100 000 à 1 million de FCFA sur dix mois, sans frais d’ouverture ni frais de demande, afin de réduire les coûts d’accès au crédit et de tenir compte des obstacles particuliers qu’elles rencontrent pour financer leur activité.
Cette proximité avec nos clients nous aide à adapter nos offres. Elle compte également lorsqu’ils rencontrent des difficultés : il faut qu’ils puissent parler à leur gestionnaire, expliquer leur situation et être accompagnés dans la recherche de solutions.
Quelles sont maintenant vos priorités pour le marché malien ?
Nous allons investir fortement dans la digitalisation au cours des deux prochaines années. L’application My Baobab permet déjà de consulter son compte et d’effectuer des transferts. Grâce au dispositif d’interopérabilité de la BCEAO, nos clients peuvent également transférer de l’argent instantanément, gratuitement et de manière 100 % sécurisée entre n’importe quel compte bancaire ou compte de monnaie électronique (Mobile Money) au sein de la zone UEMOA.
Pour un commerçant qui doit régler un fournisseur, cela simplifie les opérations. Pour un client éloigné d’une agence, cela réduit les déplacements. Nous voulons développer ces usages tout en conservant l’accompagnement de nos équipes.
Nous poursuivrons également nos financements en faveur des femmes entrepreneures et de l’agriculture. Nous étudions enfin les besoins des petites entreprises et des populations dans les zones minières. Notre ambition est de toucher davantage d’activités et de permettre aux entrepreneurs maliens de financer leurs prochaines étapes de développement.