Semaine de la microfinance : les contours de la 9e édition dévoilés

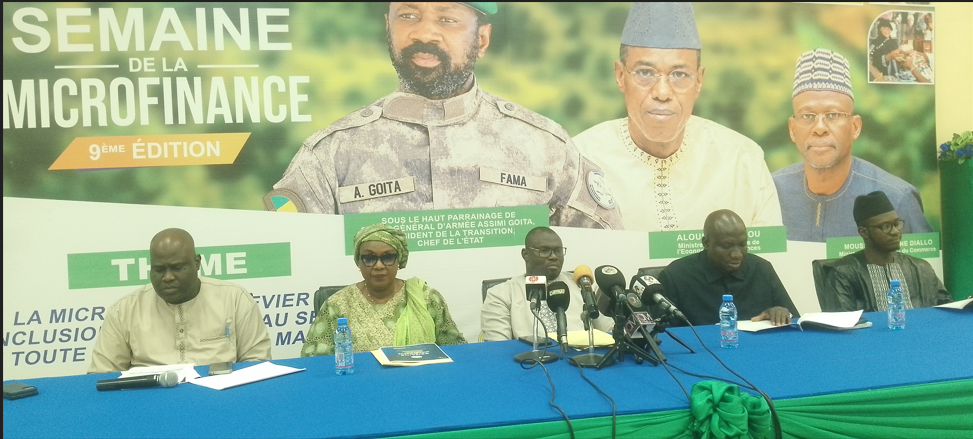
L’Association professionnelle des systèmes financiers décentralisés du Mali (APSFD-Mali) a présenté, le 13 octobre 2026 à la Maison de la presse de Bamako, les grandes lignes de la 9e édition de la Semaine de la microfinance. L’événement se tiendra du 20 au 23 octobre au Centre international de conférences de Bamako (CICB).

Présidée par Tidiani Amadou Tall, président de l’APSFD-Mali, en présence des membres du bureau de l’Association et d’un représentant de la Direction de la microfinance, la conférence de presse a permis de présenter les objectifs, les enjeux et le programme de cette nouvelle édition.

Après la projection du spot promotionnel de l’événement, le président de l’APSFD-Mali a situé le contexte dans lequel se tiendra cette semaine, placée sous le haut parrainage du président de la Transition, le Général d’armée Assimi Goïta.

Organisée autour du thème « La microfinance, levier de l’inclusion financière au service de toute la population malienne », cette 9e édition entend contribuer à élargir l’accès aux services financiers, en particulier pour les populations qui restent en marge du système bancaire classique.

Dans son intervention, Tidiani Amadou Tall a insisté sur le rôle des systèmes financiers décentralisés (SFD) dans le financement de l’économie nationale, notamment de l’agriculture, des PME/PMI, ainsi que des activités portées par les femmes et les jeunes. Un rôle appelé à se renforcer dans un environnement marqué par des difficultés sécuritaires et socio-économiques.

Malgré ces contraintes, le secteur enregistre plusieurs évolutions positives. « Les dépôts ont progressé de 11,7 % », a indiqué le président de l’APSFD-Mali. Il a également précisé que l’encours de crédit des 116 institutions avait augmenté de 2,4 % en 2025. Dans le même temps, les créances en souffrance ont reculé de 13,7 %, traduisant une amélioration de la qualité du portefeuille de crédit.

Quatre jours d’échanges et de réflexion

Au-delà de ces résultats, les organisateurs veulent faire de la Semaine de la microfinance un cadre de réflexion sur les difficultés du secteur et ses perspectives. Il s’agit notamment d’examiner les moyens de renforcer sa contribution à l’inclusion financière, en particulier dans les zones rurales et les localités confrontées à l’insécurité.

« L’objectif général de cette semaine est de faire de la microfinance un levier structurant et durable de l’inclusion financière au bénéfice de l’ensemble de la population malienne », a expliqué Tidiani Amadou Tall.

La présentation du programme a permis de préciser les différentes activités prévues. Après la cérémonie officielle d’ouverture, le 20 octobre, les journées des 21 et 22 octobre seront consacrées à quatre panels thématiques.

Les échanges porteront notamment sur la gouvernance et la solidité financière des SFD, leur contribution au financement de l’agriculture, des PME/PMI et du secteur informel, ainsi que sur la continuité de leurs activités dans un environnement difficile. La transformation digitale et l’utilisation de l’intelligence artificielle dans les services financiers feront également partie des thèmes abordés.

Les travaux devraient aboutir à des recommandations, à une déclaration finale et à une feuille de route sectorielle visant notamment à renforcer la gouvernance, les partenariats et l’accès aux financements.

L’événement comprendra également des espaces d’exposition où les institutions pourront présenter leurs produits et services au public. La dernière journée, le 23 octobre, sera consacrée à la visite des stands et aux rencontres avec les exposants.

Mohamed Kenouvi

Fiscalité numérique : Le Mali cherche l’adhésion des contribuables

À partir du 1er juillet 2026, le paiement du droit de timbre de 7 500 francs CFA sur les quitus fiscaux approuvés devient obligatoire par voie électronique. Cette mesure s’inscrit dans une dynamique plus large de digitalisation des paiements et de mobilisation des recettes publiques.

En 2025, la DGI a versé 1 403,160 milliards de francs CFA au Trésor public, contre 1 387 milliards attendus, soit 101% de réalisation. Pour 2026, l’objectif est fixé à 1 537 milliards, soit environ 150 milliards supplémentaires à mobiliser.

Cette réforme s’inscrit dans un mouvement régional. Dans l’UEMOA, les paiements électroniques sont passés de 260 millions d’opérations en 2014 à plus de 11 milliards en 2024, tandis que les comptes de monnaie électronique sont passés de 18 millions à près de 248 millions. La BCEAO porte aussi PI-SPI, une plateforme destinée à connecter banques, établissements de monnaie électronique, microfinance et établissements de paiement.

Initialement attendue au 30 juin 2026, la généralisation de PI-SPI entre dans une nouvelle phase après la prolongation du délai de connexion par la BCEAO. Au 2 avril, 80 participants étaient connectés.

Adoption

Reste désormais la question de l’adoption par les contribuables et les entreprises. Pour Amara Nimaga, Maître de conférences agrégé en Sciences de gestion, la digitalisation peut améliorer les recettes fiscales, réduire les paiements informels, limiter les négociations directes avec les agents du fisc et freiner les faux documents. Elle peut aussi favoriser la formalisation progressive de l’informel, à condition d’alléger certains montants fiscaux, de simplifier les outils, d’accompagner les usagers et d’intégrer les langues nationales.

Dr Diawara Daman-Guilé estime que PI-SPI peut réduire progressivement l’usage du cash, rendre les paiements instantanés disponibles 24 h sur 24 et fluidifier les échanges entre banques, mobile money, commerçants, entreprises et ménages. Cette transition dépendra toutefois de coûts accessibles, d’une meilleure connectivité, de la formation des usagers et de la confiance des PME, avec des risques d’exclusion numérique, de cybersécurité et de fiscalisation plus visible des flux.

Nouhoum Diakité du CNPM voit dans la digitalisation des paiements et du quitus fiscal une nécessité pour consolider les recettes et mieux répartir les charges, ainsi qu’un gain de temps pour les PME. Il alerte sur les pannes techniques et les difficultés d’accès aux plateformes, susceptibles de générer pénalités et contentieux.

Au Mali, où le taux de bancarisation élargi est tombé à 28,3% en 2024, le véritable test sera l’adoption des paiements numériques et des procédures fiscales dématérialisées par les entreprises et les contribuables.


Commande publique pour les PME: vers une mise en œuvre effective?

Une exposition prévue le 4 mars 2026 à Bamako vise à préparer les artisans à l’orientation d’une partie de la commande publique vers les entreprises nationales. Présentée comme un signal fort en faveur des PME, la mesure devra encore relever plusieurs défis pour être pleinement effective.

Selon la note signée le 13 février par le ministre Alousséni Sanou, chaque département ministériel devra réserver 100 000 000 FCFA dans son budget 2026 pour des acquisitions auprès d’entreprises locales. Rapportée à une vingtaine de départements, la mesure pourrait représenter entre 2 et 3 milliards de FCFA fléchés vers le tissu productif national. À titre de comparaison, les marchés publics au Mali représentaient déjà plus de 500 milliards de FCFA en 2019, selon les statistiques officielles, ce qui montre l’importance stratégique de la commande publique dans l’économie nationale.
La décision s’inscrit dans une dynamique engagée depuis 2014 et précisée par le décret n°2018-0473 du 28 mai 2018, qui prévoit des mécanismes de préférence nationale et des obligations de sous-traitance au profit des PME. « Cette proposition est concrète. Cela peut contribuer à aplanir certaines difficultés », se réjouit Mamadou Minkoro Traoré, président de l’APCMM. Pour l’économiste Dr Damanguilé Diawara, l’opérationnalisation exige toutefois des ajustements : allègement des garanties bancaires, souvent dissuasives, adaptation des critères d’éligibilité fondés sur le chiffre d’affaires, relèvement de la marge de préférence autorisée dans l’espace communautaire et mise en place de circuits courts pour le règlement des factures.
Défis
L’accès au crédit demeure l’un des principaux obstacles pour les PME maliennes. Même titulaires d’un marché, beaucoup peinent à mobiliser les financements nécessaires pour acheter les matières premières ou lancer la production. Les délais de paiement, officiellement fixés à 60 jours, sont régulièrement évoqués comme un point de tension par les fournisseurs.
La capacité de production, la conformité aux normes techniques et le respect des délais contractuels conditionneront également la crédibilité du dispositif. Une limitation excessive de la concurrence internationale pourrait entraîner des surcoûts si l’offre locale reste insuffisamment compétitive. Enfin, le risque de création d’entreprises de façade ou de concentration des marchés appelle à des mécanismes de contrôle rigoureux et transparents.
La mesure peut devenir un puissant levier de soutien aux PME. Son efficacité dépendra cependant de la discipline budgétaire des administrations, du respect des règles communautaires et de la structuration réelle du tissu entrepreneurial national.

Zira Capital : un financement adéquat pour les PME

Zira Capital est un fonds d’investissement lancé au Mali en 2022. Destiné à soutenir les PME dans leur croissance, le fonds souhaite aussi attirer les investisseurs locaux pour soutenir les entreprises et promouvoir l’économie.

« Soutenir différemment et efficacement les PME dans leur croissance » en complétant le chaînon manquant pour leur permettre de financer leur cycle de croissance, c’est l’un des objectifs de Zira Capital, selon l’un de ses co-fondateurs, Mohamed Keïta. Permettant aux entreprises de renforcer leurs fonds propres, Zira Capital leur offre ainsi l’occasion d’accéder à des financements dans des conditions idéales. L’initiative a déjà permis à certaines PME d’être financées pour couvrir leurs besoins en fonds de roulement en équipements et en investissement stratégiques.

Zira Capital a annoncé son premier investissement en capital, ce 25 avril 2024, avec l’entreprise Gama Conseil. Depuis une dizaine d’années ce groupe évolue dans l’éducation privée du primaire à l’enseignement supérieur. Avec des investissements entre 50 et 300 millions FCFA par projet, le fonds est soutenu par « des acteurs importants comme la BNDA, la SONAVIE et des chefs d’entreprise aguerris ».

Freinées dans leur développement à cause des difficultés d’accès au financement, le fonds accompagne les PME dans leurs besoins d’assistance technique, de stratégie et de réseau.

Financer le développement

Les PME restent confrontées à des problèmes de financement parce que les investisseurs classiques, sont des institutions « plus habituées au remboursement des prêts », explique un acteur. Zira Capital, en plus de répondre au besoin de capital pour renforcer les fonds propres des entreprises, entend être un fonds d’investissement local avec des partenaires locaux pour « être un maillon de la chaîne qui va aider les entreprises à fonctionner ».

Les entreprises ciblées doivent correspondre aux besoins du marché et « avoir fait leur preuve ». L’agro business, les entreprises qui utilisent les ressources locales et s’engagent dans un processus de formalisation pour fournir des emplois de qualité, sont des cibles du fonds.

Afin que les entreprises soient étudiées par Zira, elles doivent faire leur preuve, montrer la volonté et la capacité que le projet fonctionne. Elles doivent être prêtes à s’installer comme des entreprises fiables et avoir la volonté de s’inscrire dans la lutte pour l’adaptation au changement climatique. La société doit avoir la volonté de grandir, d’avoir une vision, conclut M. Keita.