Ambassade au Caire : 625,9 millions de FCFA d’irrégularités

Le Vérificateur général a contrôlé les comptes de 2022 au 31 mars 2026. Les constats ont été transmis aux autorités financières et judiciaires compétentes.

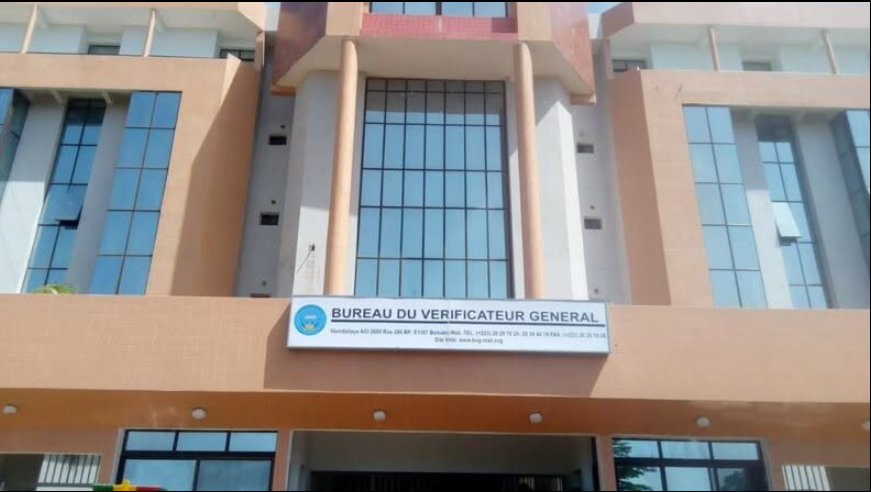
Le Bureau du Vérificateur général a publié le 25 septembre son rapport sur la gestion de l’ambassade du Mali au Caire. La mission a examiné les exercices 2022, 2023, 2024, 2025 ainsi que les opérations effectuées jusqu’au 31 mars 2026.
Le contrôle portait sur les dépenses de personnel, de fonctionnement et d’investissement, les recettes de chancellerie, les autres recettes et les fonds envoyés par la Paierie générale du Trésor.
Le BVG chiffre les irrégularités financières relevées à 625 938 181 FCFA. Ce montant représente un constat d’audit. Sa récupération éventuelle et la détermination des responsabilités suivent les procédures financières, disciplinaires ou judiciaires applicables.
Deux postes représentent 93 % du montant
La catégorie la plus importante concerne, selon le BVG, 361 066 488 FCFA de gains de change qui auraient dû être comptabilisés et reversés. Le rapport relie ces écarts aux conversions d’euros en livres égyptiennes effectuées pour régler les dépenses de l’ambassade.
Le deuxième poste atteint 222 317 960 FCFA. Il correspond à des dépenses que le BVG qualifie de fictives. Les comptes rendus détaillés du rapport mentionnent notamment des frais de scolarité, des frais d’hébergement et des majorations de loyers.
Ces deux catégories totalisent 583 384 448 FCFA, soit environ 93,2 % de l’ensemble des irrégularités financières relevées.
Le BVG chiffre par ailleurs à 26 349 695 FCFA les dépenses considérées comme indues et à 8 648 172 FCFA les avantages accordés au personnel sans base réglementaire suffisante.
Le rapport ajoute 3 810 667 FCFA de recettes perçues mais non reversées, 3 078 000 FCFA d’indemnités de déplacement et de mission jugées indues ainsi que 667 199 FCFA de minoration des recettes provenant des visas et des timbres fiscaux. L’addition de ces sept catégories donne le total de 625 938 181 FCFA.
Des lacunes dans la tenue des comptes
La vérification relève également des dysfonctionnements administratifs. Le secrétariat chargé de la comptabilité ne tenait pas, selon le rapport, plusieurs registres obligatoires dans les conditions prévues par la réglementation.
Les constats portent sur le livre des recettes, le livre des dépenses, la comptabilité des quittanciers, la comptabilité-matières, l’enregistrement des frais bancaires et le rapatriement des fonds restés inutilisés.
Le BVG recommande la tenue régulière de ces documents, l’enregistrement de l’ensemble des frais prélevés par les banques et le reversement des fonds suivant les règles du Trésor. Selon le compte rendu publié par Bamada, plus de 108 millions de FCFA de fonds inemployés étaient restés sur les comptes bancaires de l’ambassade.
La mission a aussi examiné les recettes de chancellerie. Celles-ci proviennent notamment des visas, des timbres et de différents actes consulaires. Leur suivi associe les quittances délivrées, les montants encaissés, leur comptabilisation et leur reversement.
Des constats transmis, sans jugement de culpabilité
Les responsables concernés ont été associés à la procédure contradictoire prévue pour les vérifications du BVG. Selon les comptes rendus du rapport, ils ont présenté des observations sur plusieurs constats. Le Vérificateur général a maintenu les irrégularités financières retenues après l’examen des réponses et des pièces produites.
Le BVG indique avoir transmis les faits susceptibles de relever de la législation budgétaire et financière au président de la Section des comptes de la Cour suprême. Il les a également dénoncés au procureur de la République financier.
Une transmission permet aux institutions compétentes d’examiner les faits, les pièces et les responsabilités. Elle ne constitue ni une condamnation ni une décision définitive sur la qualification pénale des opérations.
Le rapport fixe ainsi trois éléments établis. La période contrôlée va de janvier 2022 au 31 mars 2026. Le montant total relevé atteint 625 938 181 FCFA. Les faits concernés ont quitté le seul cadre du contrôle administratif par leur transmission aux autorités chargées des comptes publics et des poursuites financières.
Massiré Diop
Droits d’auteur : l’audit du BUMDA révèle une gestion à remettre en ordre

Le Vérificateur général a relevé 3,6 millions de FCFA d’irrégularités financières, intégralement remboursés pendant la vérification. Son rapport décrit surtout des insuffisances comptables et des anomalies dans la perception et la répartition des droits.

Le Bureau du Vérificateur général a rendu publique, le 3 septembre, sa vérification financière consacrée à la gestion du Bureau malien du droit d’auteur. Le contrôle couvre les exercices 2022, 2023 et 2024 ainsi que la période allant jusqu’au 30 septembre 2025.
Le BUMDA collecte et répartit les droits dus aux auteurs, artistes-interprètes et autres titulaires. Sa gestion touche donc directement les revenus tirés de la diffusion d’une chanson, d’une œuvre audiovisuelle, d’un spectacle ou d’une autre création protégée.
La vérification a porté sur les recettes, les dépenses de fonctionnement, la perception et la répartition des droits d’auteur et droits voisins, la comptabilité générale, la comptabilité des matières et le fonctionnement administratif.
Les prévisions budgétaires cumulées de la période contrôlée atteignaient 3,809 milliards de FCFA en recettes comme en dépenses. Les irrégularités financières chiffrées par le Vérificateur général s’élèvent à 3,6 millions de FCFA. Elles ont été intégralement régularisées à la suite des travaux de contrôle.
Des remboursements effectués
Le premier montant relevé porte sur 2,4 millions de FCFA d’indemnités de session versées à des personnes qui n’étaient ni membres du conseil d’administration ni autorisées à participer aux réunions concernées.
D’après le rapport, cette somme a été reversée sur le compte bancaire du BUMDA le 10 août 2026. La régularisation est intervenue après les observations formulées pendant la vérification.
Le second montant, évalué à 1,2 million de FCFA, concerne des achats de pneus, de fournitures pour véhicules, d’un onduleur et d’un antivirus. Le Vérificateur général indique que certains paiements avaient été exécutés avant la production des factures, bordereaux de livraison ou mandats nécessaires. Ces dépenses ont également été régularisées.
Ces constatations sont qualifiées d’« irrégularités financières » dans le rapport. Leur remboursement clôt leur incidence pécuniaire immédiate pour le BUMDA, sans faire disparaître la nécessité de corriger les procédures qui les ont rendues possibles.
Les responsables concernés ont été associés à une procédure contradictoire. Une réunion de restitution s’est tenue le 17 février 2026. Le rapport provisoire leur a ensuite été communiqué afin qu’ils puissent répondre aux observations avant la publication de la version définitive.
Des comptes incomplets
Les principales faiblesses signalées ne se limitent pas aux 3,6 millions de FCFA. Le Vérificateur général rapporte que le BUMDA ne tenait pas régulièrement sa comptabilité générale ni sa comptabilité des matières pendant la période contrôlée.
Plusieurs documents demandés n’ont pas pu être produits. Le rapport mentionne notamment l’absence de journal comptable, de grand livre, de balance générale, de livre d’inventaire et d’états financiers complets.
Sans ces supports, il devient difficile de suivre précisément les recettes collectées, les dépenses engagées, les créances à recouvrer, les immobilisations et les montants restant à répartir entre les ayants droit.
Le BUMDA disposait d’un manuel de procédures élaboré en 2022. Celui-ci n’avait cependant pas été validé. Le Vérificateur général relève aussi que la convention d’établissement de l’organisme n’avait pas reçu le visa du ministre chargé du Travail et n’avait pas été déposée auprès de la juridiction du travail compétente.
Ces constats ne prouvent pas que toutes les opérations réalisées pendant la période étaient irrégulières. Ils indiquent que les documents permettant d’en assurer la traçabilité et le contrôle n’étaient pas réunis de manière satisfaisante.
La répartition des droits examinée
Le rapport s’intéresse également à la manière dont les redevances sont collectées et réparties. Il indique que le directeur général n’émettait pas systématiquement les titres de perception avant l’intervention des agents chargés du recouvrement.
La vérification relève aussi que certains programmes de répartition approuvés par le conseil d’administration ne respectaient pas les critères réglementaires d’affectation.
Pour les œuvres diffusées par les opérateurs de télécommunications, les relevés de programmation permettaient, selon le rapport, d’identifier des œuvres et leurs ayants droit. Une partie des sommes aurait néanmoins été affectée au « répertoire BUMDA », comprenant notamment des artistes qui n’apparaissaient pas comme titulaires des œuvres dans les relevés examinés.
Le Vérificateur général estime que cette pratique pouvait réduire les montants revenant aux ayants droit identifiés. Le rapport ne fournit pas, dans son résumé public, une estimation globale des sommes concernées ni une liste nominative des créateurs affectés.
L’établissement de règles vérifiables est particulièrement important lorsqu’une œuvre est diffusée à grande échelle. Le nombre de passages, l’identité des titulaires, le barème appliqué, les retenues de gestion et la somme finalement payée devraient pouvoir être rapprochés dans un même dossier.
Une redevance encore non collectée
Le contrôle constate enfin que le BUMDA n’avait pas perçu, pendant la période examinée, la rémunération pour copie privée due sur certains supports vierges et appareils permettant l’enregistrement d’œuvres.
L’organisme ne disposait pas d’un mécanisme opérationnel avec les services des Douanes pour identifier les produits concernés, déterminer l’assiette et recouvrer la redevance auprès des fabricants ou importateurs.
L’ordonnance du 10 avril 2026 a depuis confié cette perception aux Douanes au profit de l’organisme national de gestion collective. Au moment où le rapport a été finalisé, le décret conjoint nécessaire à l’application de cette disposition n’avait pas encore été adopté.
Le montant susceptible d’être collecté au titre de la copie privée n’est pas chiffré dans les éléments publics du rapport. Il serait donc hasardeux de présenter cette absence de recouvrement comme une perte précise. Elle représente néanmoins une source de rémunération prévue par les textes et restée inactive pendant les exercices vérifiés.
Le BUMDA devra désormais mettre en œuvre les recommandations adressées à sa direction et à son conseil d’administration. Elles concernent notamment la tenue des comptes, la validation des procédures, l’émission régulière des titres de perception et l’application des règles de répartition.
Le remboursement des 3,6 millions de FCFA constitue un résultat immédiat de la vérification. Pour les artistes et les auteurs, la suite se mesurera surtout à la possibilité de connaître les œuvres enregistrées en leur nom, les utilisations comptabilisées, les retenues appliquées et les droits effectivement versés.
Massiré Diop

Office du Niger : Abdoulaye Diané nommé nouveau président-directeur général

Le Conseil des ministres du 16 janvier 2026 a procédé à la nomination d’Abdoulaye Diané à la tête de l’Office du Niger. Cette décision intervient dans un contexte marqué par plusieurs changements à la direction de cette structure stratégique pour l’agriculture malienne.

Abdoulaye Diané prend officiellement les rênes de l’Office du Niger à l’issue du Conseil des ministres tenu le 16 janvier 2026. Il succède à une direction intérimaire assurée depuis décembre dernier par Sékou Ibrahima Barry, mise en place après l’abrogation, en novembre 2025, du décret portant nomination de Badara Aliou Traoré. Cette nouvelle désignation met ainsi fin à une période de transition à la tête de l’un des établissements publics les plus sensibles du pays.

Structure clé du dispositif agricole national, l’Office du Niger occupe une place centrale dans la production rizicole et l’aménagement des périmètres irrigués. Il concerne directement plusieurs dizaines de milliers d’exploitants et conditionne, en grande partie, les performances du secteur agricole et les politiques publiques en matière de sécurité alimentaire. À ce titre, chaque évolution de sa gouvernance suscite une attention particulière.

Interrogations

Les changements intervenus ces derniers mois n’ont pas manqué d’alimenter interrogations et attentes. Dans les cercles agricoles comme au sein de l’administration, beaucoup s’interrogent sur la capacité de l’institution à retrouver une stabilité managériale durable, indispensable à la planification des campagnes et à la conduite des projets structurants.

Ce contexte s’explique en partie par les conclusions de plusieurs missions de contrôle. Les rapports du Bureau du Vérificateur général consacrés à la gestion de l’Office du Niger, notamment sur la période allant de 2020 à 2024, ont mis en évidence diverses insuffisances. Les auditeurs relèvent des faiblesses dans le dispositif de contrôle interne, des irrégularités administratives et des manquements dans la gestion de certains marchés publics.

Sur le plan financier, les mêmes rapports font état d’irrégularités portant sur plusieurs milliards de francs CFA, liées à des paiements indus, à des dépenses insuffisamment justifiées et à des pratiques non conformes aux règles de passation des marchés. Certains faits jugés susceptibles de poursuites ont été transmis aux autorités judiciaires compétentes, conformément aux procédures prévues.

D’autres observations concernent la gestion foncière et le suivi du cadastre, éléments pourtant essentiels dans une zone où l’accès à la terre constitue un enjeu majeur. Les retards de mise à jour et les insuffisances de traçabilité ont été signalés, tout comme des difficultés dans la gestion du parc automobile et des ressources humaines.


La question des subventions agricoles, notamment celles relatives aux engrais, a également été évoquée dans les rapports de contrôle. Des dysfonctionnements administratifs et des retards dans la mise à disposition ont été relevés, avec des répercussions directes sur les campagnes agricoles et les producteurs.

Contraintes

Pour de nombreux observateurs, ces constats traduisent moins des défaillances individuelles que les limites d’un système confronté à de fortes contraintes. L’Office du Niger demeure une structure ancienne, aux missions multiples, soumise à des pressions économiques, sociales et institutionnelles permanentes. Sa gestion nécessite à la fois rigueur administrative, vision stratégique et dialogue constant avec les exploitants.

La nomination d’Abdoulaye Diané s’inscrit ainsi dans une volonté de relance et de réorganisation. Les attentes sont nombreuses, tant du côté des autorités que des producteurs et des partenaires techniques. Le nouveau dirigeant est désormais attendu sur la mise en œuvre effective des recommandations issues des audits, le renforcement de la gouvernance interne et la restauration d’un climat de confiance.

Au-delà du changement d’homme, c’est la capacité de l’Office du Niger à se réformer durablement qui est en jeu. Dans un contexte marqué par les enjeux de souveraineté alimentaire et de résilience économique, la performance de cette institution reste un facteur déterminant pour l’avenir du secteur agricole malien.


Lutte contre la corruption : Un manuel pour plus de transparence

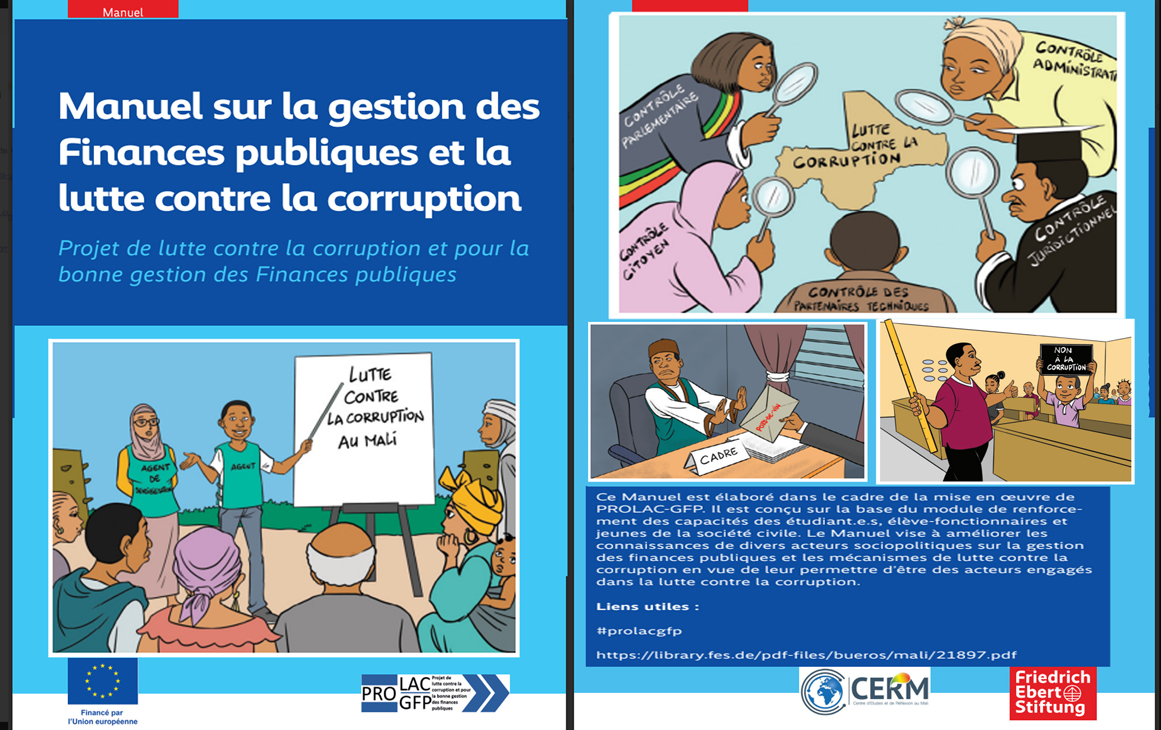
La lutte contre la corruption au Mali est une œuvre de longue haleine que mènent ses acteurs depuis plusieurs années. Le manuel sur la gestion des finances publiques et la lutte contre la corruption, fruit d’un projet financé par l’Union européenne et mis en œuvre par la Friedrich-Ebert-Stiftung (FES) et le CERM, dans le cadre du PROLAC‑GFP, est une contribution à ce combat. Publié en juin 2025, il est destiné à offrir aux acteurs une meilleure compréhension du phénomène et des clés pour une lutte plus efficace et plus rigoureuse.

Au total, 1 200 élèves fonctionnaires, étudiants et jeunes de la société civile ont bénéficié d’un renforcement de capacités sur la gestion des finances publiques et la lutte contre la corruption à travers 40 séminaires organisés à Bamako. Ces formations, dispensées en trois sessions de 7h30 chacune et articulées autour de huit chapitres, ont servi de base à l’élaboration du manuel. Celui-ci est destiné à un public encore plus large, comprenant également des acteurs sociopolitiques et des enseignants chercheurs, à qui il permettra d’approfondir leurs recherches et d’enrichir leurs pratiques en matière de bonne gouvernance.

En 300 exemplaires, le manuel sera disponible dans les bibliothèques universitaires, mais aussi remis aux acteurs sociopolitiques, « parce que le manuel a un caractère éducatif », souligne Gaoussou Dagnoko, le Coordinateur du projet. Conçu comme un outil pédagogique, il présente de façon accessible mais rigoureuse les principes, acteurs, outils et réformes en matière de gestion financière, établissant les liens entre corruption et mauvaise gouvernance et proposant des solutions pour mieux prévenir ce fléau.

Une lutte biaisée ?

« La lutte contre la corruption ne se fait pas dans les règles de l’art depuis 2021 », estime pour sa part Moussa Touré, membre du Réseau des associations maliennes de lutte contre la corruption et la délinquance financière (RAMLCDF). Il déplore une lutte sélective, entachée de non respect des procédures et parfois perçue comme instrumentalisée.

Chaque année, le Vérificateur général révèle des irrégularités de plusieurs milliards de francs CFA dans la gestion publique. Pourtant, malgré les dénonciations et l’existence de mécanismes institutionnels, le phénomène persiste. Le manuel identifie notamment l’insuffisance de la volonté politique et un manque de coordination entre structures comme obstacles majeurs à la lutte.

Le rapport 2023 de l’OCLEI souligne aussi la faiblesse des déclarations de biens. Ainsi, sur 151 responsables centraux répartis entre 29 ministères, seuls 7 ont déposé leur déclaration en 2023 (soit 4,64%, contre 3,6% en 2022 et 15,23% en 2021), illustrant le long chemin qui reste à parcourir pour renforcer la transparence et la reddition des comptes au Mali.

Fatoumata Maguiraga

Fin de mandat au BVG : Samba Alhamdou Baby dresse son bilan

Le Président de la Transition a reçu à Koulouba, le jeudi 22 mai 2025, le Vérificateur général sortant, Samba Alhamdou Baby, pour la remise officielle du rapport d’activité couvrant son mandat de 2018 à 2025. Cette rencontre marque la fin d’un cycle de sept années à la tête du Bureau du Vérificateur général (BVG), une institution clef du contrôle des finances publiques au Mali.

Selon les chiffres présentés, le BVG a mené 232 missions de vérification et d’évaluation au cours de cette période. Parmi elles, 140 ont porté sur la conformité et la gestion financière, 29 ont évalué la performance des structures publiques, 56 ont consisté à suivre l’application des recommandations précédentes, et 7 ont ciblé l’évaluation de secteurs spécifiques. Près de 80 % de ces missions, soit 183 au total, ont été conduites pendant la Transition, ce qui traduit un effort accentué de redevabilité sous l’actuel régime.

Le rapport remis au chef de l’État met également en lumière les résultats sur le plan judiciaire. Au total, 158 dossiers ont été transmis aux Procureurs des pôles économiques et financiers de Kayes, Mopti, Bamako ainsi qu’au parquet économique national. À ces dénonciations s’ajoutent 147 dossiers adressés à la Section des comptes de la Cour suprême pour suspicion d’irrégularités budgétaires ou financières.

Ces missions ont permis à l’État de recouvrer ou de régulariser près de 12 milliards de francs CFA, souvent avant même la fin des opérations de vérification. Par ailleurs, les suites judiciaires engagées ont conduit à des récupérations additionnelles estimées à environ 600 millions de F CFA au niveau du Pôle national économique et financier.

Au-delà des chiffres, Samba Alhamdou Baby a insisté sur la portée symbolique de ce rapport. Il a salué la collaboration avec les autorités de la Transition, affirmant que les résultats obtenus témoignent d’une volonté politique de promouvoir la bonne gouvernance et la transparence.

Sous son mandat, le BVG a également renforcé sa communication institutionnelle. Des rapports sectoriels ont été publiés pour la première fois sur son site web, et plusieurs évaluations du secteur public ont été menées afin d’élargir le périmètre du contrôle citoyen.

Le passage de témoin a déjà eu lieu. Le décret présidentiel du 16 mai 2025 a nommé Abdoul Aziz Aguissa au poste de Vérificateur général. Administrateur civil, ancien secrétaire général du BVG, il est titulaire d’un doctorat en droit public obtenu à Grenoble. Sa nomination intervient dans un contexte où les attentes sont élevées en matière de moralisation de la gestion publique et de résultats concrets dans la lutte contre la corruption.

Avec ce changement à la tête de l’institution, la continuité des missions de contrôle est attendue, de même qu’une intensification des efforts pour renforcer la confiance des citoyens dans l’utilisation des ressources publiques.